


A segurança dos pagamentos online é um ponto importante para consumidores e lojistas. Além de oferecer uma experiência de compra simples, o e-commerce precisa contar com mecanismos que ajudem a proteger as transações realizadas com cartão.
É nesse cenário que entra o 3D Secure (3DS), um protocolo de autenticação que adiciona uma camada de segurança aos pagamentos online.
Neste conteúdo, você vai entender o que é o 3DS, como funciona a autenticação, como ela pode aparecer para o cliente e qual a diferença entre 3DS e antifraude.
O 3D Secure, também conhecido como 3DS, é um protocolo utilizado para autenticar o cliente em pagamentos online com cartão.
Seu objetivo é ajudar a verificar se quem está realizando a compra é realmente um usuário legítimo daquele cartão.
Para isso, informações relacionadas à transação são compartilhadas durante o processo de autenticação, permitindo que o emissor do cartão avalie a operação e determine se é necessária alguma confirmação adicional do cliente.
O protocolo é mantido pela EMVCo, organização responsável pelas especificações do EMV 3-D Secure.
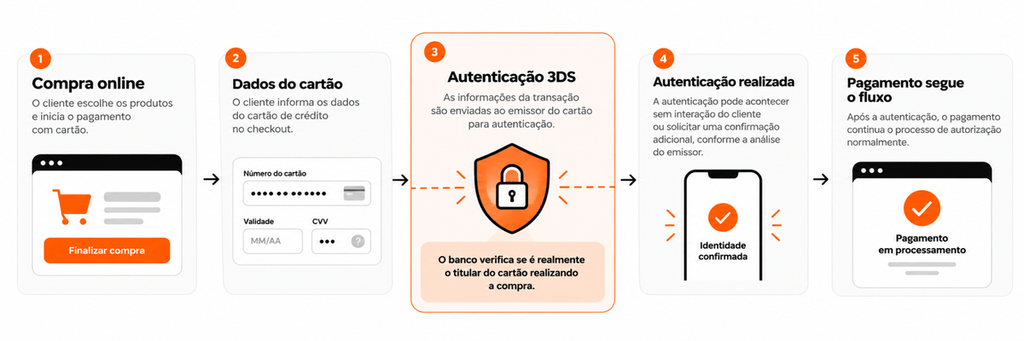
Quando uma compra com cartão utiliza 3DS, informações da transação são utilizadas durante o processo de autenticação.
De maneira simplificada, o fluxo funciona assim:
Cliente realiza a compra → dados seguem para autenticação 3DS → emissor avalia a transação → autenticação é realizada → pagamento segue o fluxo
Isso não significa, porém, que toda compra terá uma etapa adicional visível para o cliente.
Dependendo da avaliação realizada pelo emissor, a autenticação pode acontecer por meio de dois fluxos: Frictionless Flow ou Challenge Flow.
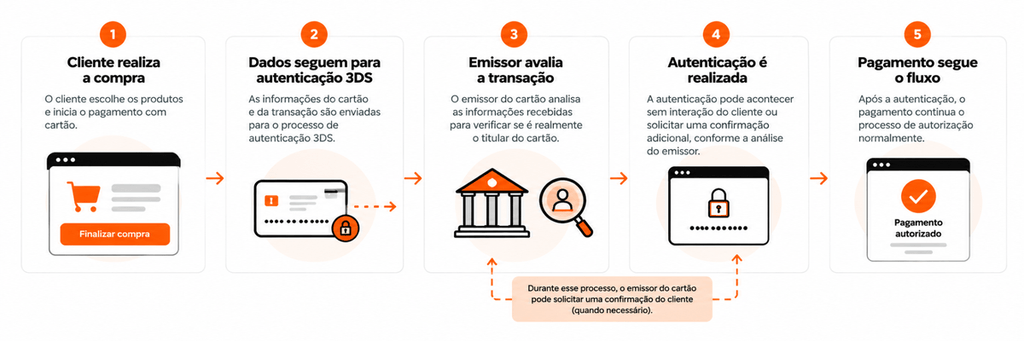
No Frictionless Flow, a autenticação acontece sem exigir nenhuma ação adicional do cliente.
As informações da transação são analisadas durante o processo e, quando são suficientes para autenticar o cliente, a compra pode continuar sem que seja necessário informar um código, utilizar biometria ou realizar outra confirmação.
Na prática, o cliente pode nem perceber que a autenticação 3DS aconteceu.
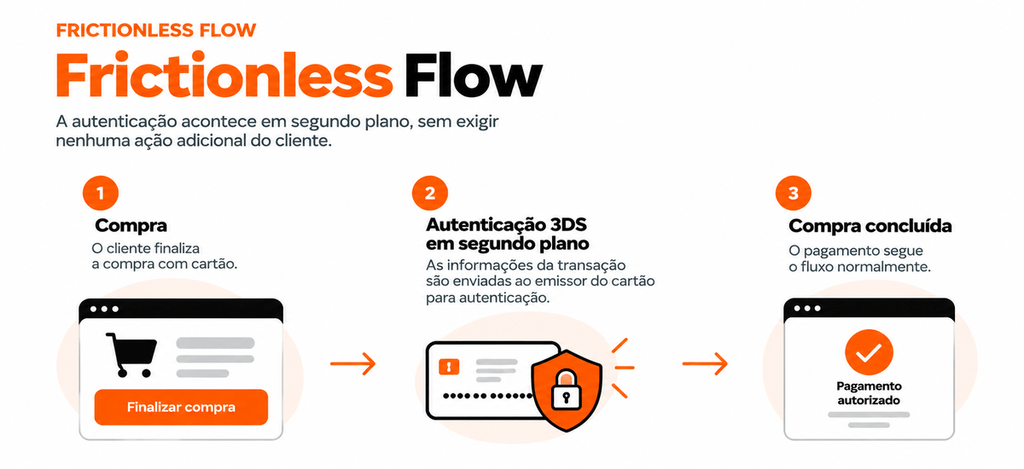
No Challenge Flow, o emissor entende que precisa de uma confirmação adicional para autenticar o cliente.
Nesse caso, o comprador precisa realizar alguma ação para comprovar sua identidade antes que o pagamento continue.
A forma dessa confirmação depende do emissor do cartão e dos métodos de autenticação disponíveis para aquela transação.
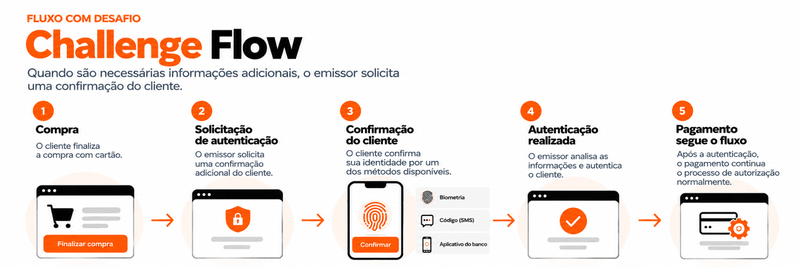
Não existe uma única tela ou uma forma padrão de apresentação do Challenge Flow.
Dependendo do emissor e dos mecanismos disponíveis, o cliente pode, por exemplo:
Por isso, a experiência pode variar conforme o banco emissor, cartão, dispositivo, transação e métodos de autenticação disponíveis.
Também é possível que duas compras realizadas pelo mesmo cliente e com o mesmo cartão tenham experiências diferentes. Uma pode seguir pelo Frictionless Flow, enquanto outra pode exigir um Challenge Flow.
Importante: não é a loja virtual que escolhe se o cliente deverá informar um código, utilizar biometria ou abrir o aplicativo do banco. A necessidade de uma confirmação adicional e o método utilizado estão relacionados ao processo de autenticação conduzido pelo emissor e à implementação adotada no fluxo.
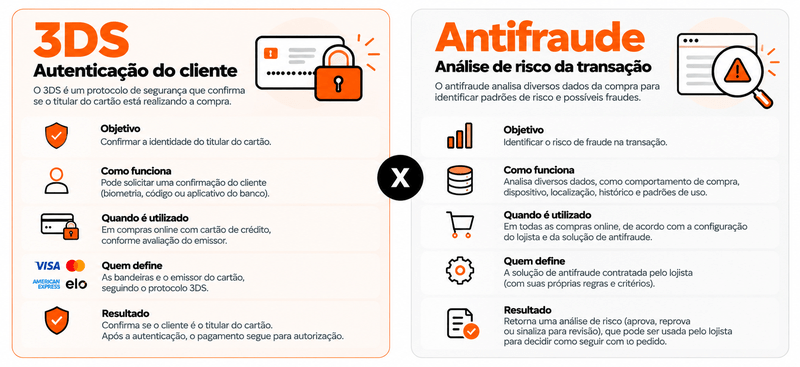
Não. 3DS e antifraude possuem funções diferentes e podem atuar de forma complementar.
O 3DS atua principalmente na autenticação do cliente, ajudando a verificar a legitimidade de quem está utilizando o cartão.
Já uma solução antifraude realiza uma análise de risco da transação, considerando diferentes informações e critérios para identificar possíveis indícios de fraude.
De forma simples:
3DS: ajuda a responder “é realmente um usuário legítimo deste cartão realizando a compra?”
Antifraude: ajuda a responder “existem indícios de fraude nesta transação?”
Por isso, utilizar 3DS não significa necessariamente deixar de utilizar uma solução antifraude.
Sim.
Como possuem objetivos diferentes, as duas soluções podem atuar como camadas complementares de segurança.
Enquanto o antifraude analisa o risco associado à transação, o 3DS acrescenta o processo de autenticação do cliente.
Dessa forma, autenticação e análise de risco não devem ser tratadas como a mesma coisa.
3DS é a abreviação de 3D Secure, protocolo utilizado para adicionar uma camada de autenticação aos pagamentos online realizados com cartão.
O 3DS ajuda a autenticar o cliente durante uma transação online com cartão, permitindo que o emissor utilize informações da transação para verificar a legitimidade de quem está realizando a compra.
Não. O 3DS pode realizar a autenticação sem nenhuma interação adicional do cliente, por meio do Frictionless Flow.
Quando o emissor entende que é necessária uma verificação adicional, pode iniciar o Challenge Flow. Nesse caso, o cliente pode ser solicitado a realizar uma ação de autenticação, como informar um código de uso único, utilizar biometria ou confirmar a transação pelo aplicativo do banco.
A forma de autenticação depende do emissor do cartão e dos mecanismos disponíveis para aquela transação.
A experiência pode variar. O cliente pode receber uma solicitação pelo aplicativo do banco, informar um código temporário, utilizar biometria ou realizar a autenticação em uma tela apresentada pelo emissor.
Não existe uma única tela de autenticação utilizada em todas as transações com 3DS.
Não. O 3DS atua na autenticação do cliente, enquanto uma solução antifraude é voltada à análise do risco da transação. As duas tecnologias podem atuar de maneira complementar.
Sim. 3DS é a abreviação utilizada para 3D Secure.
[…] Quer entender primeiro o que é essa tecnologia? Confira também: 3D Secure (3DS): o que é, como funciona e qual a diferença para o antifraude? […]